Obsah článku
- Co je AML hodnocení rizik a proč je povinné?
- Kdo musí hodnocení rizik vypracovat písemně?
- Čtyři povinné oblasti hodnocení rizik podle MP FIU č. 11
- Inherentní vs. reziduální riziko: klíčový rozdíl
- Riziková matice: jak se počítá výsledné rizikové skóre?
- Jak rizikové skóre ovlivňuje práci s klientem?
- Comply or explain: proč nestačí napsat „klient je nízkorizikový“
- Kdy a jak hodnocení rizik aktualizovat?
- Nejčastější chyby v hodnocení rizik podle FIU
- Co musí hodnocení rizik doložit při kontrole FIU — checklist
- Jak hodnocení rizik vypadá v praxi: realitní makléř vs. účetní
- Co říká NRA 2020–2024 o rizicích nefinančního sektoru?
- Nejčastější dotazy o hodnocení rizik
Co je AML hodnocení rizik a proč je povinné?
Die Bewertung der Risiken der Geldwäsche und der Terrorismusfinanzierung (ML/TF) ist eine gesetzliche Pflicht gemäß das AML-Gesetz. Es handelt sich um ein internes Analysedokument, in dem die verpflichtete Person die Risiken identifiziert und bewertet, denen sie aufgrund ihrer Kunden, Produkte, Arbeitsweisen und geografischen Ausrichtung ausgesetzt ist.
Hodnocení rizik není formální cvičení — je to základ, na němž musí být postaven celý systém vnitřních zásad (SVZ). Bez hodnocení rizik nelze platně sestavit SVZ, a bez SVZ nelze správně nastavit postupy pro identifikaci a kontrolu klientů.
Zákon nepředepisuje vzor ani strukturu. MP FIU č. 11, platný od 5. 9. 2025 a určený zejména povinným osobám z nefinančního sektoru, však závazně vymezuje minimální obsah hodnocení rizik a metodiku, podle níž musí být sestaveno.
Kdo musí hodnocení rizik vypracovat písemně?
Die Verpflichtung zur Erstellung einer Risikobewertung in schriftlicher Form haben die betroffenen verpflichteten Personen gemäß das AML-Gesetz — die gleiche Gruppe wie bei der schriftlichen SVZ:
| Typ povinné osoby | Písemné hodnocení rizik |
|---|---|
| Kreditinstitute | Povinné |
| Finanzinstitute | Povinné* |
| Betreiber von Glücksspielen | Povinné* |
| Immobilienmakler, Auktionatoren | Povinné* |
| Anbieter von Trust- und Gesellschaftsdienstleistungen | Povinné* |
| Buchhalter, Steuerberater, Wirtschaftsprüfer | Písemně nepovinné — silně doporučené |
| Anwälte, Notare | Písemně nepovinné — silně doporučené |
*Ausnahme gilt bei Abwesenheit von Mitarbeitern oder bei der Ausübung von AML-Tätigkeiten ausschließlich für einen anderen Verpflichteten.
Hodnocení rizik musí být schváleno statutárním orgánem povinné osoby a průběžně aktualizováno.
Čtyři povinné oblasti hodnocení rizik podle MP FIU č. 11
MP FIU č. 11 vymezuje čtyři oblasti, v nichž povinná osoba identifikuje rizikové faktory ML/TF. Každá oblast musí být zpracována konkrétně — ne obecnými formulacemi.
Oblast 1: Klient a obchodní vztahy
Typ klienta je nejsilnějším rizikovým faktorem. Hodnocení musí rozlišovat mezi fyzickými osobami nepodnikajícími, OSVČ, právnickými osobami, PEP, cizinci z třetích zemí, klienty z rizikových jurisdikcí nebo klienty s nestandardním chováním. Zohledňuje se účel, pravidelnost a délka obchodního vztahu.
Oblast 2: Produkty a služby
Každý produkt nebo služba povinné osoby musí být posouzena z hlediska toho, jak konkrétně může být zneužita k praní peněz. Nestačí konstatovat „je riziková“ — hodnocení musí popisovat scénář zneužití a opatření, která ho zmírňují.
Oblast 3: Zeměpisné riziko
Hodnocení zohledňuje původ klienta, destinace plateb a polohu provozoven. Vysoce rizikovými zeměmi jsou ty uvedené na seznamu FATF a EU, k dispozici na stránkách FIU. Geografický faktor se zapracovává jak do klientské kategorizace, tak do transakčních znaků podezřelosti.
Oblast 4: Distribuční kanály
Způsob, jakým povinná osoba s klientem komunikuje a uzavírá obchody, je samostatným rizikovým faktorem. Distanční identifikace, online kanály nebo zprostředkování přes třetí osobu zvyšují riziko oproti osobní přítomnosti klienta.
Inherentní vs. reziduální riziko: klíčový rozdíl
MP FIU č. 11 rozlišuje dva typy rizik, které musí hodnocení zachytit:
- Inherentní riziko je úroveň rizika ML/TF před zavedením jakýchkoli zmírňujících opatření. Jde o „surové“ riziko vyplývající z charakteru klienta, produktu nebo způsobu práce.
- Reziduální riziko je úroveň rizika, která zůstane po zavedení AML opatření. Zbytkové riziko = inherentní riziko minus účinek kontrolních opatření.
Praktisches Beispiel: Klient — Ausländer mit Wohnsitz in einem hochriskanten Drittland — weist ein hohes inhärentes Risiko auf. Nach durchgeführter verstärkter Identifizierung, Überprüfung der Mittelherkünfte und kontinuierlicher Überwachung sinkt sein Residualrisiko auf ein mittleres oder handhabbares Niveau. Diese Bewertung muss in der Risikobewertung nachweisbar sein.
Unterliegen Sie AML?
Geben Sie die Unternehmens-ID (IČO) ein und erfahren Sie sofort, ob Sie den AML-Vorschriften unterliegen
Riziková matice: jak se počítá výsledné rizikové skóre?
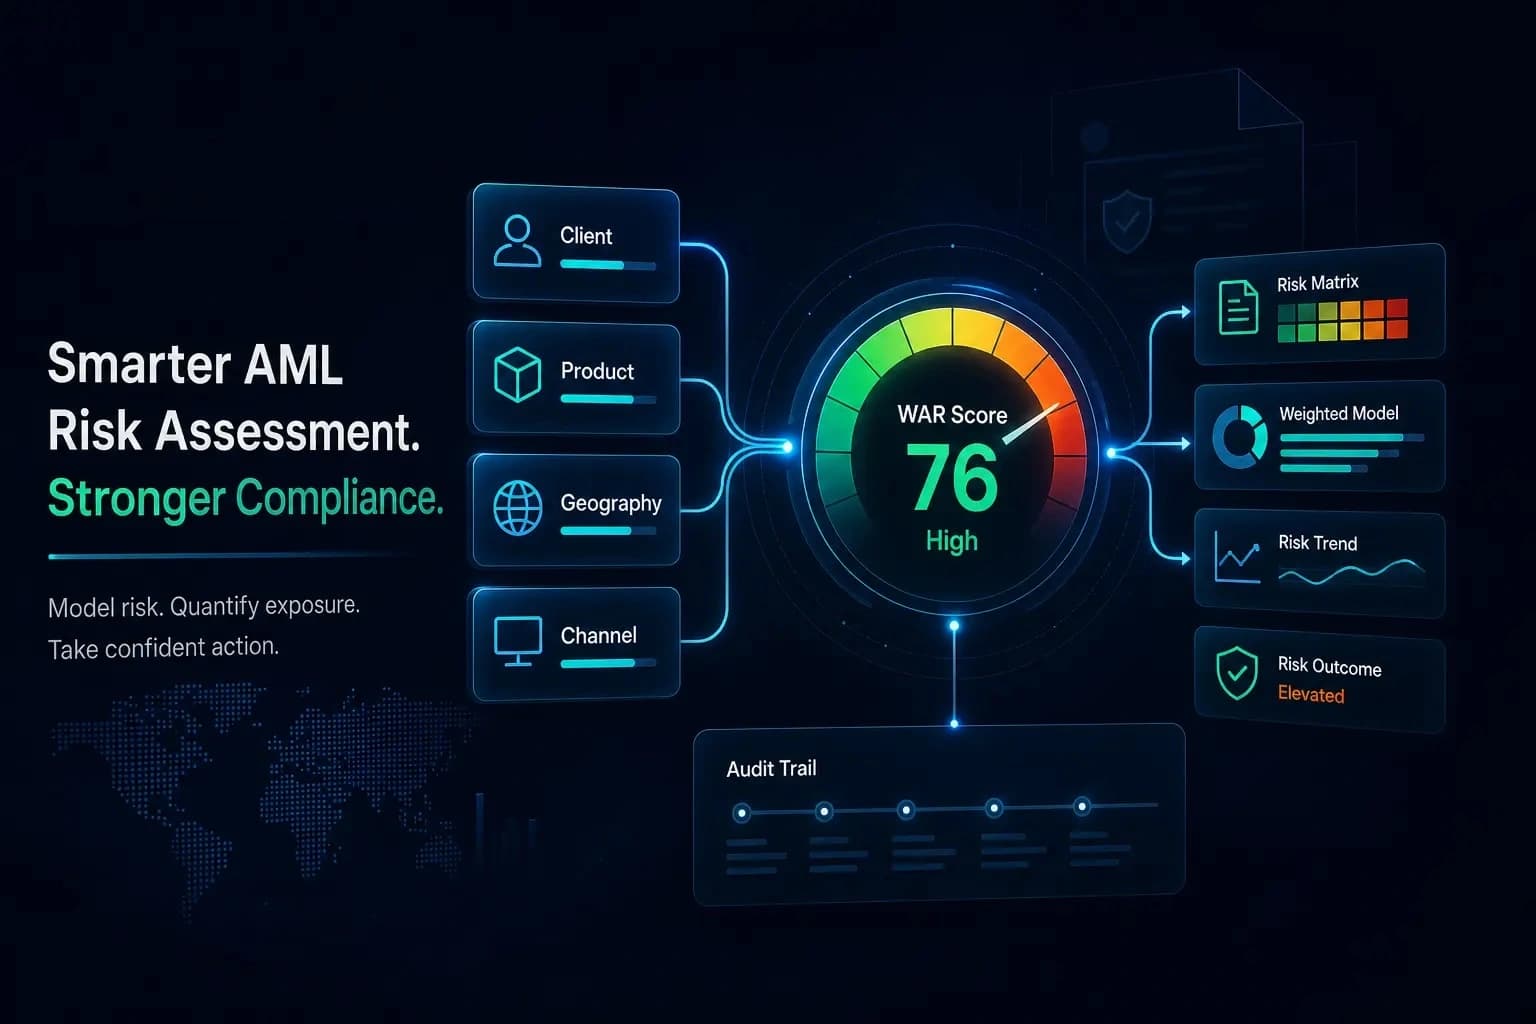
MP FIU č. 11 doporučuje hodnotit rizika na 3–4 stupňové škále. AML PROOF implementuje tuto logiku prostřednictvím WAR modelu (Weighted Average Risk) — váženého průměru rizikových faktorů vypočítaného automaticky při každé kontrole klienta.
| Dopad nízký | Dopad střední | Dopad vysoký | |
|---|---|---|---|
| Pravděpodobnost nízká | Nízké | Nízké | Střední |
| Pravděpodobnost střední | Nízké | Střední | Vysoké |
| Pravděpodobnost vysoká | Střední | Vysoké | Vysoké |
Každý klient obdrží výsledné WAR skóre, které kombinuje hodnocení ze čtyř oblastí: klient, produkt, geografie a distribuční kanál. Váhy jednotlivých faktorů jsou nastaveny v souladu s Národním hodnocením rizik (NRA, schváleno usnesením vlády č. 3 ze dne 5. 1. 2026) a metodickými pokyny FIU.
Výsledné rizikové skóre zařadí klienta do jedné z kategorií:
- Niedriges Risiko — Standardverfahren mit Möglichkeit einer vereinfachten Kundenprüfung.
- Střední riziko — standardní postup se zvýšenou pozorností při průběžném monitoringu.
- Hohes Risiko — löst verstärkte Identifizierung und Kundenprüfung (Enhanced Due Diligence) aus.
- Nicht akzeptables Risiko — Ablehnung der Transaktion oder Beendigung der Geschäftsbeziehung.
Jak rizikové skóre ovlivňuje práci s klientem?
Výsledné rizikové skóre není jen interní číslo — přímo určuje rozsah povinností při práci s konkrétním klientem:
Nízké a střední skóre (standardní případ)
Identifizierung wurde ordnungsgemäß durchgeführt, Prüfung erfolgt, Kunde handelt auf eigene Rechnung, kein PEP, kein Sanktionstreffer, Mittelherkunkt klar. Der Fall kann von jedem geschulten Mitarbeiter abgeschlossen werden.
Vysoké skóre (EDD — zesílená kontrola)
Der erweiterte Prozess wird automatisch eingeleitet. Enhanced Due Diligence kann von jedem Mitarbeiter eingeleitet werden, aber genehmigt oder abgelehnt werden darf sie ausschließlich durch die bevollmächtigte Person (MLRO) — gesetzliche Anforderung.
Sankční nebo PEP hit
Parciální shoda (NON_CRITICAL_HIT) může být rozhodnuta standardním pracovníkem. Plná shoda (MAJOR_HIT) vyžaduje rozhodnutí výhradně MLRO — a zpravidla vede k podání OPO.
Comply or explain: proč nestačí napsat „klient je nízkorizikový“
MP FIU č. 11 zavádí pro hodnocení rizik zásadu comply or explain — povinná osoba musí u každého rizikového faktoru buď prokázat, že zavedená opatření riziko dostatečně zmírňují, nebo zdůvodnit, proč daný faktor ve svém konkrétním případě hodnotí jako nižší.
To má přímý dopad na praxi: FIU při kontrole odmítá hodnocení, která obsahují pouze obecná tvrzení jako „naši klienti jsou fyzické osoby s nízkým rizikem“. Správné hodnocení rizik musí obsahovat:
- Konkrétní popis scénáře zneužití pro každý typ klienta nebo produktu.
- Odůvodnění, proč zvolená opatření tento scénář dostatečně pokrývají.
- U nízkorizikových kategorií zevrubné zdůvodnění, proč klient nebo produkt nízkorizikový je — ne jen konstatování.
Pokud hodnocení rizik neobsahuje dostatečné odůvodnění, FIU ho při kontrole odmítne jako nedostatečné — a může uložit opatření k nápravě nebo zahájit přestupkové řízení.
Kdy a jak hodnocení rizik aktualizovat?
Risikobewertung ist kein einmaliges Dokument — die Vorschrift verpflichtet Verpflichtete, ihre Risikobewertung regelmäßig zu aktualisieren. Die FIU-Mitteilung Nr. 11 präzisiert konkrete Auslöser für eine Aktualisierung:
Povinná aktualizace nastává vždy při:
- Vydání nebo aktualizaci Národního hodnocení rizik (NRA), pokud má dopad na činnost povinné osoby.
- Vydání nových metodických pokynů FIU nebo aktualizaci SNRA.
- Zahájení poskytování nových produktů nebo služeb.
- Zavádění nových technologií, které mohou mít vliv na ML/TF rizika.
- Změně obchodního modelu nebo klientského portfolia.
Jak aktualizaci provést:
- Přezkoumat, zda stávající rizikové kategorie stále odpovídají realitě.
- Aktualizovat riziková skóre tam, kde se podmínky změnily.
- Zdokumentovat důvody změn a datum aktualizace.
- Nechat aktualizaci schválit statutárním orgánem.
- Sicherstellen von Schulungen der Mitarbeiter über mögliche Änderungen.
Nejčastější chyby v hodnocení rizik podle FIU
MP FIU č. 11 i dohledová praxe FIU opakovaně identifikují tyto nedostatky:
- Šablonové hodnocení bez individualizace: dokument zkopírovaný z internetu nebo generovaný bez znalosti konkrétního obchodního modelu.
- Chybějící hodnocení distribučních kanálů: povinné osoby pracující distančně tuto oblast často opomíjejí.
- Neprovázanost hodnocení rizik a SVZ: hodnocení říká, že klient je vysokorizikový, ale SVZ neobsahuje odpovídající postup.
- Zastaralé hodnocení: dokument bez aktualizace po vydání nového NRA nebo MP FIU č. 11.
- Neodůvodněné nízkorizikové kategorie: tvrzení, že všichni klienti jsou nízkorizikoví, bez comply or explain analýzy.
Co musí hodnocení rizik doložit při kontrole FIU — checklist
FIU při kontrole hodnotí hodnocení rizik nejen z hlediska existence, ale především doložitelnosti jednotlivých závěrů. Projděte si, zda váš dokument obstojí:
Formální náležitosti
- Hodnocení rizik je součástí písemného SVZ nebo je na něj výslovně navázáno.
- Dokument je schválen statutárním orgánem (podpis + datum).
- Je k dispozici předchozí verze s datem aktualizace a důvodem změny.
- Hodnocení zohledňuje aktuální NRA (schváleno usnesením vlády č. 3 ze dne 5. 1. 2026).
Obsah — čtyři oblasti
- Klient: jsou rozlišeny kategorie s odůvodněním přiřazeného rizikového skóre?
- Produkt/služba: je u každého produktu popsán scénář konkrétního zneužití k ML/TF?
- Geografie: jsou zapracovány vysoce rizikové třetí země do klientské kategorizace i transakčních znaků podezřelosti?
- Distribuční kanál: je odlišeno riziko distanční vs. osobní identifikace?
Riziková kategorizace
- Je ke každé kategorii klienta přiřazeno rizikové skóre?
- U nízkorizikových kategorií je přítomno odůvodnění dle zásady comply or explain?
- Jsou nízkorizikové kategorie podloženy analýzou, nikoli jen tvrzením?
Propojení na SVZ a praxi
- SVZ obsahuje odpovídající postup pro každou rizikovou kategorii.
- Opatření zmírňující riziko jsou konkrétní — ne jen „zvýšený monitoring“.
- Je uveden interval aktualizace hodnocení rizik.
Jak hodnocení rizik vypadá v praxi: realitní makléř vs. účetní
Hodnocení rizik musí odpovídat konkrétnímu oboru podnikání. Níže jsou klíčové rozdíly mezi dvěma nejčastějšími typy povinných osob z nefinančního sektoru:
Immobilienmakler.
Realitní sektor patří z hlediska NRA 2020–2024 mezi středně až vysoce rizikové oblasti. Typické rizikové faktory a jejich dopad na hodnocení:
| Oblast | Typické riziko | Doporučené skóre |
|---|---|---|
| Klient — PO s neprůhlednou vlastnickou strukturou | Zastření skutečného majitele | Vysoké |
| Klient — cizinec z rizikové jurisdikce | Přeshraniční praní peněz | Vysoké |
| Klient — kupující platící celou cenu hotovostí | Hotovostní praní | Vysoké až nepřijatelné nad 10 000 EUR |
| Produkt — zprostředkování prodeje nemovitosti | Nadhodnocení/podhodnocení ceny | Střední |
| Geografie — klient z post-sovětského prostoru | ML přes nemovitostní trh | Vysoké |
| Distribuční kanál — distanční identifikace bez FtF | Riziko odcizené identity | Střední až vysoké |
Schlüsselverpflichtung bei EDD: Ermittlung der Quelle der für den Kauf verwendeten Geldmittel und Ergreifung angemessener Maßnahmen zur Feststellung der Vermögensherkunft gemäß das AML-Gesetz.
Buchhalter gemäß das AML-Gesetz
Účetní nepodléhají povinnosti mít písemné hodnocení rizik ze zákona — ale FIU ho při kontrole zpravidla vyžaduje a absence ho hodnotí jako přitěžující okolnost. Typické rizikové faktory:
| Oblast | Typické riziko | Doporučené skóre |
|---|---|---|
| Klient — PO zakládaná účelově | Zneužití pro ML struktury | Vysoké |
| Klient — OSVČ s neprůhlednou strukturou příjmů | Zakrývání zdrojů příjmů | Střední |
| Produkt — vedení účetnictví pro klienta s hotovostními obchody | Zastření původu prostředků | Vysoké |
| Produkt — daňové poradenství pro zahraniční transakce | Daňové úniky + ML | Střední |
| Geografie — klient s přeshraničními transakcemi do rizikových zemí | Přeshraniční ML | Vysoké |
| Distribuční kanál — výhradně online komunikace s klientem | Riziko odcizené identity | Střední |
Klíčový rozdíl oproti makléři: účetní typicky udržují dlouhodobý obchodní vztah, což znamená povinnost průběžné kontroly klienta a monitoring vývoje jeho obchodní aktivity v čase.
Co říká NRA 2020–2024 o rizicích nefinančního sektoru?
Nationale Risikobewertung GW/TF für den Zeitraum 2020–2024 (NRA, genehmigt durch Beschluss der tschechischen Regierung Nr. 3 vom 5. Januar 2026) ist eine verbindliche Grundlage, die jede verpflichtete Person bei der Erstellung ihrer Risikobewertung gemäß das AML-Gesetz berücksichtigen muss.
NRA identifikuje čtyři rizikové modely praní špinavých peněz v ČR. Pro nefinanční sektor jsou nejrelevantnější:
- Rizikový model 1 — podvodná činnost: pachatelé zneužívají důvěru obětí k získání prostředků, které jsou následně vkládány do finančního systému.
- Rizikový model 3 — ostatní majetková a hospodářská trestná činnost: korupce, tunelování a insolvenční řízení. Klíčový model pro TCSP, realitní sektor a daňové poradce.
- Rizikový model 4 — trestná činnost se zahraničním prvkem: přibližně 25–30 % neoprávněně nabytých prostředků pochází z predikativní trestné činnosti se zahraničním přesahem.
Nové fenomény identifikované v NRA pro období 2020–2024, které musíte zohlednit:
- Zásadní přesun podvodné činnosti do kyberprostoru — sociální inženýrství, deepfake, AI-generovaný obsah.
- Etablování virtuálních aktiv a nárůst jejich zneužívání pro ML.
- Zastřené zprostředkování zaměstnání spojené s krácením daňových povinností.
- Nové sankční obcházení v návaznosti na konflikt na Ukrajině.
Tyto fenomény musí být výslovně zohledněny v hodnocení rizik každé povinné osoby — nestačí obecný odkaz na NRA. FIU při kontrole posuzuje, zda povinná osoba přijala konkrétní opatření reagující na identifikované trendy.
Neveřejnou verzi NRA, která obsahuje podrobnější typologické informace pro konkrétní sektory, si povinné osoby mohou vyžádat přímo na FIU.
Nejčastější dotazy o hodnocení rizik
Existuje vzor hodnocení rizik od FIU?
Ne. FIU žádný vzor hodnocení rizik nezveřejnil a ani to neplánuje — hodnocení musí být vždy zpracováno individuálně pro konkrétní povinnou osobu.
Musí hodnocení rizik schválit jednatel?
Ja. Die Risikobewertung ist Bestandteil des SVZ, das das Leitungsorgan der verpflichteten Person gemäß das AML-Gesetz genehmigen muss.
Jak podrobně musím popisovat rizika jednotlivých klientů?
Hodnocení rizik je typologický dokument — popisuje kategorie, ne konkrétní osoby. Konkrétní klient obdrží rizikový profil při identifikaci a kontrole.
Co je to nízkorizikový klient a jak ho mohu identifikovat?
Das AML-Gesetz ermöglicht eine vereinfachte Kundenüberprüfung, wenn die Risikobewertung nachweislich ein niedriges GW/TF-Risiko belegt. Eine bloße Behauptung reicht nicht aus.
Musím v hodnocení rizik zohledňovat výsledky NRA?
Ja, es handelt sich um eine gesetzliche Verpflichtung gemäß das AML-Gesetz. Die aktuelle NRA wurde durch Beschluss der tschechischen Regierung Nr. 3 vom 5. Januar 2026 genehmigt.
Co když se mé podnikání výrazně změní — musím hodnocení rizik přepsat?
Ne nutně celé — ale musíte posoudit, zda stávající kategorizace stále platí, a aktualizovat části, kterých se změna dotkla. Každou aktualizaci zdokumentujte s datem a důvodem.
Hodnocení rizik zabudované do každé kontroly — ne jako statický dokument
AML PROOF propočítává rizikové skóre (WAR) automaticky při každém případu. Výsledek se ukládá do auditní stopy, určuje postup pro daného klienta a tvoří podklad pro hodnocení rizik celé vaší organizace.
Začít zdarma