Obsah článku
- Co je AML hodnocení rizik a preč je povinné?
- Kdo musí hodnocení rizik vypracovat písemně?
- Štyri požadované oblasti posúdenia rizika podľa pokyny FIU č. 11
- Inherentní vs. reziduální riziko: klíčový rozdíl
- Riziková matice: jak sa počítá výsledné rizikové skóre?
- Jak rizikové skóre ovlivňuje práci s klientem?
- Comply or explain: preč nestačí napsat „klient je nízkorizikový“
- Kdy a jak hodnocení rizik aktualizovat?
- Najčastejšie chyby pri hodnotení rizika podľa FIU
- Co musí hodnocení rizik doložit pri kontrole FIU — checklist
- Jak hodnocení rizik vypadá v praxi: realitní makléř vs. účetní
- Co říká NRA 2020–2024 o rizicích nefinančního sektoru?
- Nejčastější dotazy o hodnocení rizik
Co je AML hodnocení rizik a preč je povinné?
Posúdenie rizika prania špinavých peňazí a financovania terorizmu (ML/TF) je zákonnou povinnosťou podľa zákon AML. Ide o interný analytický dokument, v ktorom povinný subjekt identifikuje a posúdi rizika vyplývajúce z jeho klientov, produktov, prevádzkového modelu a geografickej expozície.
Hodnocení rizik není formální cvičení — je to základ, na němž musí byť postaven celý program vlastnej činnosti (PVC). Bez hodnocení rizik nelze platně sestavit PVC, a bez PVC nelze správně nastavit postupy pre identifikáciu a due diligence klientov.
Zákon nepredpisuje pevnú šablónu. Metodologický pokyn FIU č. 11, účinný od 5. septembra 2025 a zameraný najmä na nefinančné povinné subjekty, však definuje minimálny obsah a metodológiu očakávanú od posúdenia rizika.
Kdo musí hodnocení rizik vypracovat písemně?
Povinnost vypracovat hodnocení rizik v písemné podobě mají dotčené povinné osoby podľa zákon AML — stejná skupina jako u písemného PVC:
| Typ povinné osoby | Písemné hodnocení rizik |
|---|---|
| Úvěrové instituce — dle zákon AML | Povinné |
| Finanční instituce — dle zákon AML | Povinné* |
| Provozovatelé hazardních her — dle zákon AML | Povinné* |
| Realitní zprostředkovatelé, dražebníci — dle zákon AML | Povinné* |
| Poskytovatelé trustových a společnostních služeb — dle zákon AML | Povinné* |
| Účetní, daňoví poradci, auditoři — dle zákon AML | Písemně nepovinné — silně doporučené |
| Advokáti, notáři — dle zákon AML | Písemně nepovinné — silně doporučené |
*Výjimka platí pri absencia zamestnancov alebo pri výkone AML činnosti výhradně pre jednu jinou povinnou osobu podľa zákon AML.
Hodnocení rizik musí byť schváleno statutárním orgánem povinné osoby a průběžně aktualizované.
Štyri požadované oblasti posúdenia rizika podľa pokyny FIU č. 11
Usmernenie FIU č. 11 definuje štyri oblasti, v ktorých musí subjekt povinný podľa zákona identifikovať rizikové faktory prania špinavých peňazí/financovania terorizmu. Každá oblasť musí byť riešená konkrétne, nie prostredníctvom všeobecných vyhlásení.
Oblast 1: Klient a obchodní vztahy
Typ klienta je nejsilnějším rizikovým faktorem. Hodnocení musí rozlišovat mezi fyzickými osobami nepodnikajícími, OSVČ, právnickými osobami, PEP, cizinci z třetích zemí, klientov z rizikových jurisdikcí alebo klientov s nestandardním chováním. Zohledňuje sa účel, pravidelnost a délka obchodního vztahu.
Oblast 2: Produkty a služby
Každý produkt alebo služba povinné osoby musí byť posouzena z hlediska toho, jak konkrétně môže byť zneužita k praní peněz. Nestačí konstatovat „je riziková“ — hodnocení musí popisovat scénář zneužití a opatření, která ho zmírňují.
Oblast 3: Zeměpisné riziko
Posúdenie zohľadňuje pôvod klienta, ciele platieb a miesta operácií. Vysokorizikové krajiny zahŕňajú krajiny uvedené FATF a Európskou úniou. Geografia ovplyvňuje tak kategorizáciu klienta, ako aj varovné signály transakcií.
Oblast 4: Distribuční kanály
Způsob, jakým povinná osoba s klientem komunikuje a uzavírá obchody, je samostatným rizikovým faktorem. Distanční identifikácia, online kanály alebo zprostředkování cez třetí osobu zvyšují riziko oproti osobní přítomnosti klienta.
Inherentní vs. reziduální riziko: klíčový rozdíl
MP FIU č. 11 rozlišuje dva typy rizik, které musí hodnocení zachytit:
- Inherentní riziko je úroveň riziká ML/TF pred zavedením jakýchkoli zmírňujících opatření. Ide o „surové“ riziko vyplývající z charakteru klienta, produktu alebo způsobu práce.
- Reziduální riziko je úroveň riziká, která zůstane po zavedení AML opatření. Zbytkové riziko = inherentní riziko minus účinek kontrolních opatření.
Praktický příklad: klient — cizinec s bydlištém vo vysoce rizikové třetí zemi — má vysoké inherentní riziko. Po provedení zesílené identifikácie podľa zákon AML, ověření zdrojů prostředků a průběžném monitoringu klesá jeho reziduální riziko na střední alebo zvládnutelnou úroveň. Toto posouzení musí byť v hodnocení rizik doložitelné.
Podliehate AML?
Zadajte IČO vašej spoločnosti a okamžite zistite, či podliehate AML predpisom
Riziková matice: jak sa počítá výsledné rizikové skóre?
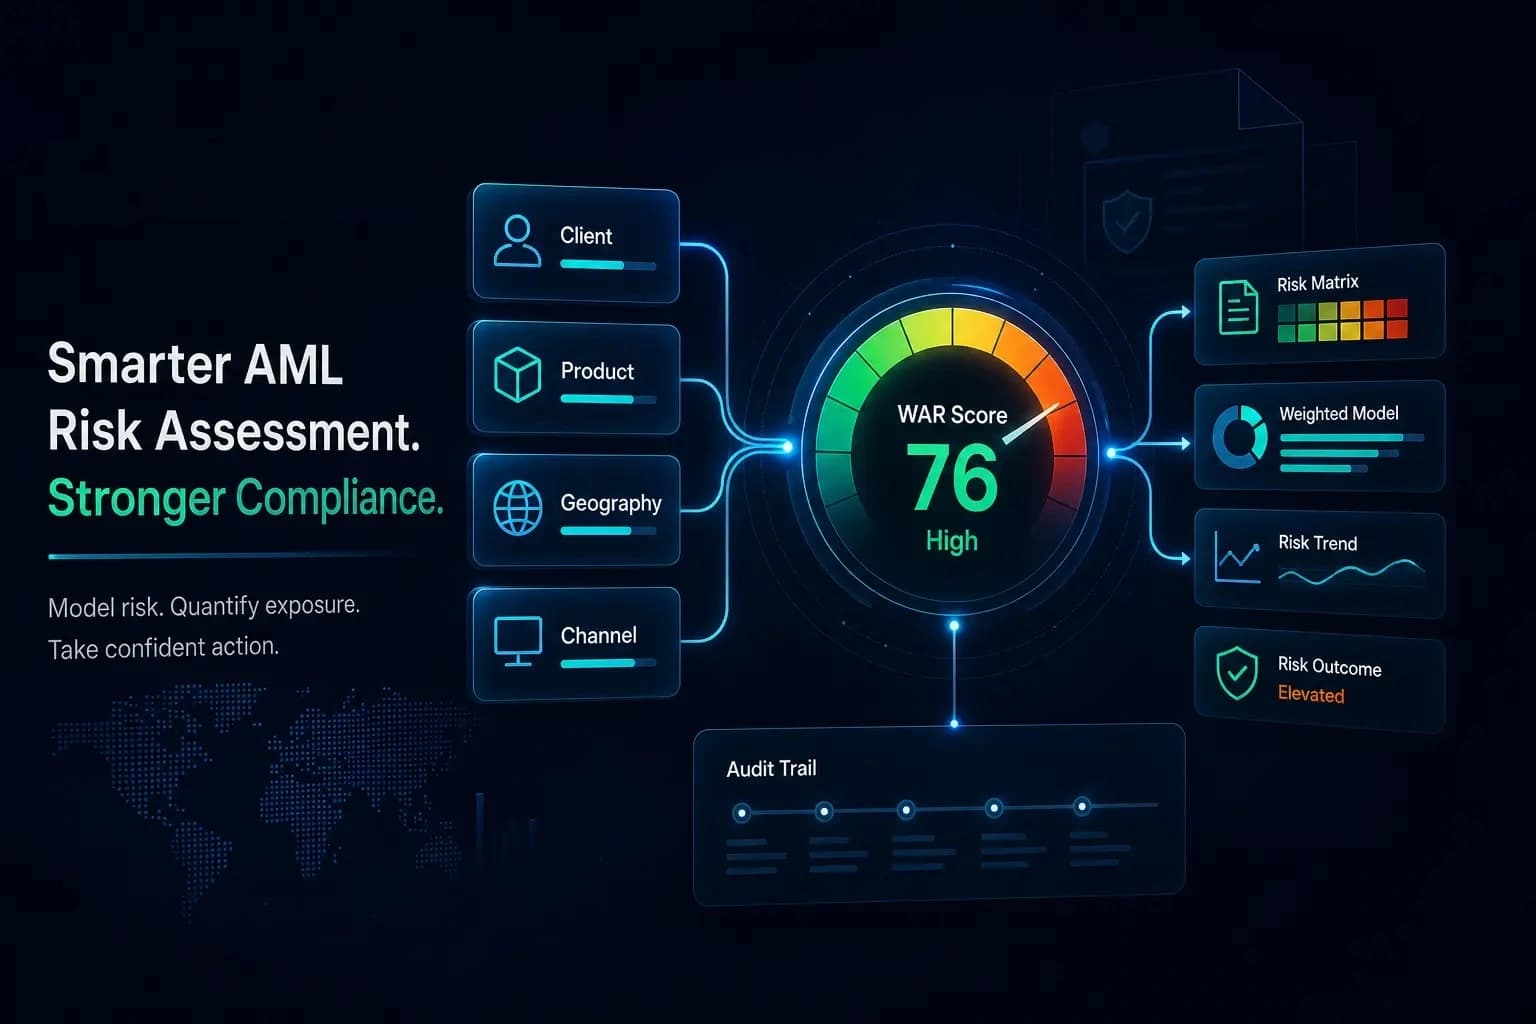
MP FIU č. 11 doporučuje hodnotiť riziká na 3–4 stupňové škále. AML PROOF implementuje tuto logiku prostřednictvím WAR modelu (Weighted Average Risk) — váženého průměru rizikových faktorů vypočítaného automaticky pri každé due diligence klienta.
| Dopad nízký | Dopad střední | Dopad vysoký | |
|---|---|---|---|
| Pravděpodobnost nízká | Nízké | Nízké | Střední |
| Pravděpodobnost střední | Nízké | Střední | Vysoké |
| Pravděpodobnost vysoká | Střední | Vysoké | Vysoké |
Každý klient obdrží výsledné WAR skóre, které kombinuje hodnocení zo čtyř oblastí: klient, produkt, geografie a distribuční kanál. Váhy jednotlivých faktorů sú nastaveny v souladu s Národním hodnoteniem rizik (NRA, schváleno usnesením vlády č. 3 zo dne 5. 1. 2026) a metodickými pokyny FIU.
Výsledné rizikové skóre zařadí klienta do jedné z kategorií:
- Nízke riziko — štandardný postup, možnosť zjednodušenej due diligence klienta (zákon AML).
- Střední riziko — standardní postup sa zvýšenou pozorností pri průběžném monitoringu.
- Vysoké riziko — aktivuje zesílenú identifikáciu a due diligence klienta (EDD) podľa zákon AML.
- Neprijateľné riziko — zamietnutie obchodu alebo ukončenie obchodného vzťahu (zákon AML).
Jak rizikové skóre ovlivňuje práci s klientem?
Výsledné rizikové skóre není jen interní číslo — priamo určuje rozsah povinností pri práci s konkrétním klientem:
Nízké a střední skóre (standardní případ)
Identifikácia prebehla riadne podľa zákon AML, kontrola podľa zákon AML, klient koná na vlastný účet, žiadny PEP, žiadny sankčný hit, zdroj prostriedkov jasný. Prípad môže finalizovať každý preškolený pracovník.
Vysoké skóre (EDD — zesílená kontrola)
Automaticky sa spúšťa rozšírený proces podľa zákon AML. EDD môže spustiť každý zamestnanec, ale schváliť alebo zamietnuť EDD môže výhradne určená osoba (MLRO) — zákonný požiadavok podľa zákon AML.
Sankční alebo PEP hit
Parciální shoda (NON_CRITICAL_HIT) môže byť rozhodnuta standardním pracovníkem. Plná shoda (MAJOR_HIT) vyžaduje rozhodnutí výhradně MLRO — a zpravidla vede k podání NBO.
Comply or explain: preč nestačí napsat „klient je nízkorizikový“
MP FIU č. 11 zavádí pre hodnocení rizik zásadu comply or explain — povinná osoba musí u každého rizikového faktoru buď prokázat, že zavedená opatření riziko dostatečně zmírňují, alebo zdůvodnit, preč daný faktor vo svém konkrétním případě hodnotí jako nižší.
V praxi FIU odmieta hodnotenia obsahujúce iba všeobecné tvrdenia, ako sú "naši klienti sú osoby s nízkym rizikom". Správne hodnotenie rizika musí zahŕňať:
- Konkrétní popis scénáře zneužití pre každý typ klienta alebo produktu.
- Odůvodnění, preč zvolená opatření tento scénář dostatečně pokrývají.
- U nízkorizikových kategorií zevrubné zdůvodnění, preč klient alebo produkt nízkorizikový je — nie jen konstatování.
Ak hodnoteniu chýba dostatočné zdôvodnenie, FIU ho môže odmietnuť ako neadekvátne a navrhnúť nápravné opatrenia alebo začať konanie o správnom delikte.
Kdy a jak hodnocení rizik aktualizovat?
Posúdenie rizika nie je jednorazový dokument. Sekcia 21a vyžaduje, aby subjekty povinné podľa zákona ho pravidelne aktualizovali a Smernica FIU č. 11 špecifikuje okolnosti, ktoré to vyžadujú:
Povinná aktualizace nastává vždy pri:
- Vydání alebo aktualizaci Národního hodnocení rizik (NRA), ak má dopad na činnost povinné osoby.
- FIU vydá nové metodické pokyny alebo dôjde k aktualizácii EU SNRA.
- Zahájení poskytování nových produktů alebo služeb.
- Zavádění nových technologií, které mohou mať vliv na ML/TF riziká.
- Změně obchodního modelu alebo klientského portfolia.
Jak aktualizaci provést:
- Přezkoumat, zda stávající rizikové kategorie stále odpovídají realitě.
- Aktualizovat riziková skóre tam, kde sa podmínky změnily.
- Zdokumentovat důvody změn a dátum aktualizace.
- Nechat aktualizaci schváliť statutárním orgánem.
- Zabezpečiť preškolenie zamestnancov o prípadných zmenách (zákon AML).
Najčastejšie chyby pri hodnotení rizika podľa FIU
Usmernenie FIU č. 11 a dohľadná prax opakovane identifikujú tieto nedostatky:
- Šablonové hodnocení bez individualizace: dokument zkopírovaný z internetu alebo generovaný bez znalosti konkrétního obchodního modelu.
- Chybějící hodnocení distribučních kanálů: povinné osoby pracující distančně tuto oblast často opomíjejí.
- Neprovázanost hodnocení rizik a PVC: hodnocení říká, že klient je vysokorizikový, ale PVC neobsahuje odpovídající postup.
- Zastaralé hodnocení: dokument bez aktualizace po vydání nového NRA alebo MP FIU č. 11.
- Neodůvodněné nízkorizikové kategorie: tvrzení, že všichni klienti sú nízkorizikoví, bez comply or explain analýzy.
Co musí hodnocení rizik doložit pri kontrole FIU — checklist
Počas kontroly FIU posúdza nielen to, či posúdenie rizika existuje, ale aj či sú jeho závery preukázateľné. Skontrolujte, či by vaším dokumentom mohlo obstáť:
Formální náležitosti
- Hodnocení rizik je součástí písemného PVC alebo je na něj výslovně navázáno.
- Dokument je schválen statutárním orgánem (podpis + dátum).
- Je k dispozici předchozí verze s datem aktualizace a důvodem změny.
- Hodnocení zohledňuje aktuální NRA (schváleno usnesením vlády č. 3 zo dne 5. 1. 2026).
Obsah — čtyři oblasti
- Klient: sú rozlišeny kategorie s odůvodněním priřazeného rizikového skóre?
- Produkt/služba: je u každého produktu popsán scénář konkrétního zneužití k ML/TF?
- Geografie: sú zapracovány vysoce rizikové třetí země do klientské kategorizace i transakčních znaků podezřelosti?
- Distribuční kanál: je odlišeno riziko distanční vs. osobní identifikácia?
Riziková kategorizace
- Je ke každé kategorii klienta priřazeno rizikové skóre?
- U nízkorizikových kategorií je přítomno odůvodnění podľa zásady comply or explain?
- Sú nízkorizikové kategorie podloženy analýzou, nikoli jen tvrzením?
Propojení na PVC a praxi
- PVC obsahuje odpovídající postup pre každou rizikovou kategorii.
- Opatření zmírňující riziko sú konkrétní — nie jen „zvýšený monitoring“.
- Je uveden interval aktualizace hodnocení rizik.
Jak hodnocení rizik vypadá v praxi: realitní makléř vs. účetní
Hodnocení rizik musí odpovídat konkrétnímu oboru podnikání. Níže sú klíčové rozdíly mezi dvěma nejčastějšími typy povinných osôb z nefinančního sektoru:
Realitný maklér (zákon AML).
Realitní sektor patří z hlediska NRA 2020–2024 mezi středně až vysoce rizikové oblasti. Typické rizikové faktory a jejich dopad na hodnocení:
| Oblast | Typické riziko | Doporučené skóre |
|---|---|---|
| Klient — PO s neprůhlednou vlastnickou strukturou | Zastření konečného užívateľa výhod (KUV) | Vysoké |
| Klient — cizinec z rizikové jurisdikce | Přeshraniční praní peněz | Vysoké |
| Klient — kupující platící celou cenu hotovostí | Hotovostní praní | Vysoké až nepřijatelné nad 10 000 EUR |
| Produkt — zprostředkování prodeje nemovitosti | Nadhodnocení/podhodnocení ceny | Střední |
| Geografie — klient z post-sovětského prostoru | ML cez nemovitostní trh | Vysoké |
| Distribuční kanál — distanční identifikácia bez FtF | Riziko odcizené identity | Střední až vysoké |
Kľúčová povinnosť pri EDD: zistiť zdroj peňažných prostriedkov použitých na nákup a prijať primeraná opatrenia na zistenie pôvodu majetku (zákon AML).
Účtovný (zákon AML).
Účetní nie sú zákonnou povinnosťou mať písomné posúdenie rizika, ale FIU to počas kontrol zvyčajne očakáva a jeho absenciu považuje za zhoršujúcu okolnosť. Typické faktory zahŕňajú:
| Oblast | Typické riziko | Doporučené skóre |
|---|---|---|
| Klient — PO zakládaná účelově | Zneužití pre ML struktury | Vysoké |
| Klient — OSVČ s neprůhlednou strukturou příjmů | Zakrývání zdrojů příjmů | Střední |
| Produkt — vedení účetnictví pre klienta s hotovostními obchody | Zastření původu prostředků | Vysoké |
| Produkt — daňové poradenství pre zahraniční transakce | Daňové úniky + ML | Střední |
| Geografie — klient s přeshraničními transakcemi do rizikových zemí | Přeshraniční ML | Vysoké |
| Distribuční kanál — výhradně online komunikace s klientem | Riziko odcizené identity | Střední |
Klíčový rozdíl oproti makléři: účetní typicky udržují dlouhodobý obchodní vztah, což znamená povinnost průběžné due diligence klienta a monitoring vývoje jeho obchodní aktivity v čase.
Co říká NRA 2020–2024 o rizicích nefinančního sektoru?
Národní hodnocení rizik ML/TF pre období 2020–2024 (NRA, schváleno usnesením vlády ČR č. 3 zo dne 5. 1. 2026) je závazným podkladom, ktorý musí každá povinná osoba zohlednit pri sestavování hodnocenia rizík podľa zákon AML.
NRA identifikuje čtyři rizikové modely praní špinavých peněz v ČR. Pre nefinanční sektor sú nejrelevantnější:
- Rizikový model 1 — podvodná činnost: pachatelé zneužívají důvěru obětí k získání prostředků, které sú následně vkládány do finančního systému.
- Rizikový model 3 — ostatní majetková a hospodářská trestná činnost: korupce, tunelování a insolvenční řízení. Klíčový model pre TCSP, realitní sektor a daňové poradce.
- Rizikový model 4 — trestná činnost sa zahraničním prvkem: přibližně 25–30 % neoprávněně nabytých prostředků pochází z predikativní trestné činnosti sa zahraničním přesahem.
Nové fenomény identifikované v NRA pre období 2020–2024, které musíte zohlednit:
- Zásadní přesun podvodné činnosti do kyberprostoru — sociální inženýrství, deepfake, AI-generovaný obsah.
- Etablování virtuálních aktiv a nárůst jejich zneužívání pre ML.
- Zastřené zprostředkování zaměstnání spojené s krácením daňových povinností.
- Nové sankční obcházení v návaznosti na konflikt na Ukrajině.
Tieto javy musia byť výslovne zohľadnené v hodnotení rizika každej povinnej osoby. Generická referencia na NRA nie je postačujúca. FIU skontroluje, či boli prijaté konkrétne opatrenia v reakcii na identifikované trendy.
Neverejnú verziu NRA s podrobnejšími typológiami sektorov si môžete vyžiadať priamo od Finančného analytického úradu (FIU).
Nejčastější dotazy o hodnocení rizik
Zverejnil FIU šablónu posúdenia rizika?
Nie. FIU nezverejnil šablónu posúdenia rizika a neplánuje to. Posúdenie musí byť vždy prispôsobené konkrétnemu subjektu s povinnosťami.
Musí hodnocení rizik schváliť jednatel?
Áno. Hodnocenie rizík je súčasťou PVC, ktorý musí schváliť statutárny orgán povinnej osoby podľa zákon AML.
Jak podrobně musím popisovat riziká jednotlivých klientů?
Hodnocení rizik je typologický dokument — popisuje kategorie, nie konkrétní osoby. Konkrétní klient obdrží rizikový profil pri identifikáciu a kontrole.
Co je to nízkorizikový klient a jak ho mohu identifikovat?
Zákon umožňuje zjednodušenú due diligence klienta vtedy, keď hodnocenie rizík prekazateľne dokladá nízke riziko ML/TF. Samotné tvrdenie nestačí.
Musím v hodnocení rizik zohledňovat výsledky NRA?
Áno, ide o zákonnú povinnosť podľa zákon AML. Aktuálne NRA bolo schválené usnesením vlády ČR č. 3 zo dňa 5. 1. 2026.
Co když sa mé podnikání výrazně změní — musím hodnocení rizik přepsat?
Nie nutně celé — ale musíte posoudit, zda stávající kategorizace stále platí, a aktualizovat části, ktorých sa změna dotkla. Každou aktualizaci zdokumentujte s datem a důvodem.
Hodnocení rizik zabudované do každé kontroly — nie jako statický dokument
AML PROOF propočítává rizikové skóre (WAR) automaticky pri každém případu. Výsledek sa ukládá do auditní stopy, určuje postup pre daného klienta a tvoří podklad pre hodnocení rizik celé vaší organizace.
Začít zdarma