Tabla de contenidos
- ¿Qué es un sistema de políticas internas y por qué lo exige la ley?
- ¿Quién debe disponer de una SVZ y quién debe tenerla por escrito?
- ¿Quién debe presentar el SVZ a la FIU o al Banco Nacional Checo?
- ¿Qué debe incluir la SVZ con arreglo al artículo 21, apartado 5, de la Ley contra el blanqueo de capitales?
- La evaluación de riesgos como base de la SVZ: ¿qué debe incluir?
- Denuncia de irregularidades: un elemento obligatorio de la SVZ que no puede externalizarse
- ¿Cómo y cuándo se debe actualizar la SVZ?
- Los errores más comunes en la zona subventricular (SVZ), según la FIU
- ¿Qué sanciones se aplican en caso de que falte la SVZ o esta sea de mala calidad?
- Preguntas frecuentes sobre SVZ
¿Qué es un sistema de políticas internas y por qué lo exige la ley?
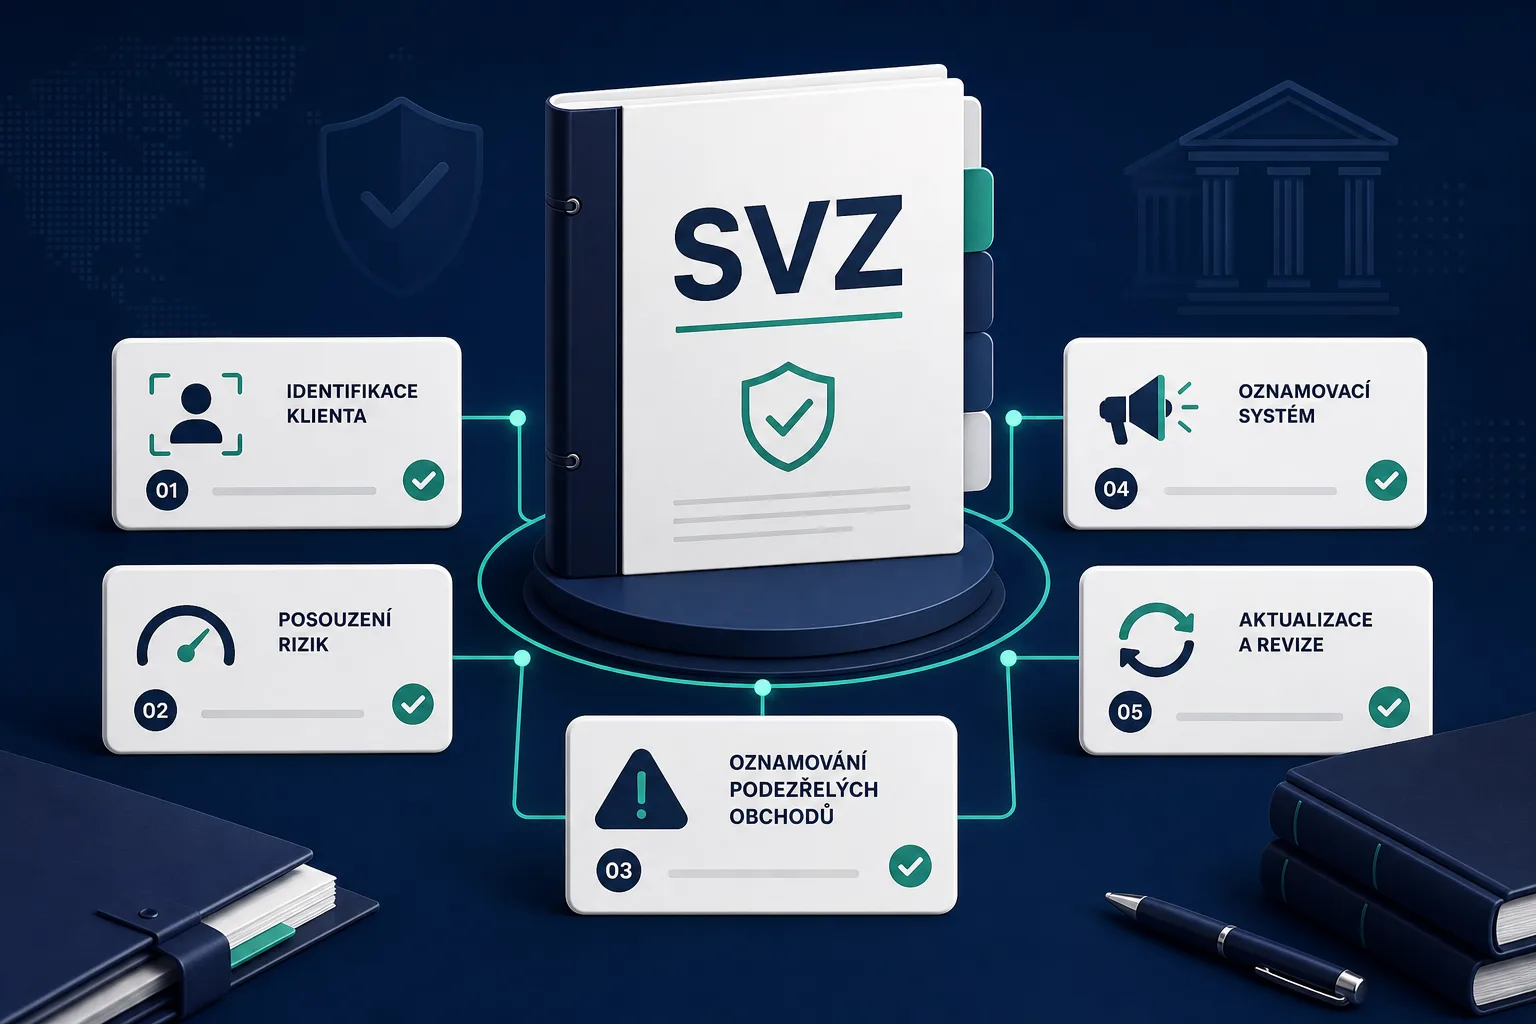
El sistema de políticas, procedimientos y controles internos (SVZ) es un documento interno de una entidad obligada. De forma clara y vinculante, establece cómo la entidad obligada cumple con las obligaciones derivadas de la ley AML. El fundamento jurídico se encuentra en las disposiciones de la ley contra el blanqueo de capitales.
El SVZ no es solo un documento formal que acaba en un cajón. Es un manual de instrucciones para los empleados: describe cómo identificar a un cliente, llevar a cabo la diligencia debida, detectar una operación sospechosa, notificarla y actuar cuando un cliente se niega a cooperar. El SVZ siempre incluye una evaluación de riesgos de blanqueo de capitales y financiación del terrorismo con arreglo al artículo 21a de la Ley contra el blanqueo de capitales.
El motivo de este requisito legal es de carácter práctico: durante una inspección, la FIU no se limita a evaluar si existen procedimientos, sino que comprueba si están correctamente establecidos, si los empleados los siguen realmente y si están actualizados. Por lo tanto, el SVZ es la prueba principal, tanto para la FIU como para la entidad obligada, de que se están cumpliendo las obligaciones en materia de lucha contra el blanqueo de capitales.
¿Quién debe disponer de una SVZ y quién debe tenerla por escrito?
El artículo 21, apartado 1, de la Ley contra el blanqueo de capitales exige a todas las entidades obligadas que establezcan y apliquen una zona de seguridad virtual (SVZ), salvo los administradores concursales (artículo 27 bis), los comerciantes de obras de arte y metales preciosos en transacciones superiores a 10 000 euros (artículo 28) y los prestadores de servicios transfronterizos (artículo 29 ter).
Solo las entidades obligadas seleccionadas, con arreglo al artículo 21, apartado 2, de la Ley contra el blanqueo de capitales, deben disponer de la SVZ por escrito:
| Tipo de entidad sujeta a la obligación | Se requiere un certificado SVZ por escrito |
|---|---|
| Entidades de crédito — Artículo 2, apartado 1, letra a) | Sí, siempre |
| Entidades financieras — Artículo 2, apartado 1, letra b) | Sí, siempre |
| Operadores de juegos de azar — Artículo 2, apartado 1, letra c) | Sí, siempre* |
| Intermediarios inmobiliarios, subastadores y personas que se dedican al comercio inmobiliario — Artículo 2, apartado 1, letra d) | Sí, siempre* |
| Proveedores de servicios a fideicomisos y sociedades — Artículo 2, apartado 1, letra h) | Sí, siempre* |
| Contables, asesores fiscales, auditores — Artículo 2, apartado 1, letra e) | No es obligatorio por escrito, pero se recomienda encarecidamente |
| Abogados y notarios — Artículo 2, apartado 1, letra g) | No es obligatorio por escrito, pero se recomienda encarecidamente |
| Ejecutores judiciales — Artículo 2, apartado 1, letra f) | No es obligatorio por escrito, pero se recomienda encarecidamente |
*La SVZ debe ser aprobada por el órgano estatutario de la entidad obligada (artículo 21, apartado 2, de la Ley contra el blanqueo de capitales).
Dos excepciones legales al requisito de forma escrita (apartados 3 y 4 del artículo 21 de la Ley contra el blanqueo de capitales):
- Una entidad sujeta a las disposiciones de la sección 2, apartado 1, letras b), c), d) u h), no está obligada a elaborar el SVZ por escrito si, en los ámbitos relacionados con la lucha contra el blanqueo de capitales, no emplea a ninguna otra persona y ninguna otra persona desempeña actividades por cuenta de ella.
- Tampoco se exige una SVZ por escrito cuando la persona realice, en virtud de un contrato, actividades de lucha contra el blanqueo de capitales exclusivamente para otra entidad obligada y se atenga a la SVZ de dicha entidad, siempre que su actividad quede suficientemente descrita en ella.
Estas excepciones son muy limitadas. En caso de duda, la FIU evaluará si se cumplieron efectivamente las condiciones.
¿Quién debe presentar el SVZ a la FIU o al Banco Nacional Checo?
La obligación de notificar a la autoridad supervisora la SVZ no se aplica a todo el mundo . Solo se aplica a determinadas entidades obligadas, según lo establecido en el artículo 21, apartado 8, de la Ley de Prevención del Blanqueo de Capitales. Los agentes inmobiliarios, los proveedores de servicios de pago (TCSP) y profesionales como los contables o los asesores fiscales no están obligados a notificar su SVZ.
| Tipo de entidad sujeta a la obligación | Destinatario | Fecha límite |
|---|---|---|
| Operador de juegos de azar (artículo 2, apartado 1, letra c)) | FIU | 60 días a partir del momento en que surja la obligación |
| Proveedor de servicios de pago, EMI, servicios postales, oficina de cambio, intermediario de seguros (entidades seleccionadas con arreglo al artículo 2, apartado 1, letra b)) | FIU | 60 días |
| VASP: proveedor de servicios de activos virtuales (artículo 2, apartado 1, letra b), punto 15) | FIU | 60 días |
| Entidades de crédito, gestores de fondos, empresas de inversión, operadores de mercado y empresas de pensiones (artículo 2, apartado 1, letra b), puntos 1 a 4) | Banco Nacional Checo | 60 días |
| Intermediarios inmobiliarios y TCSP (artículo 2, apartado 1, letras d) y h)) | Sin notificación | — |
| Contables, asesores fiscales, abogados y notarios (artículo 2, apartado 1, letras e) y g)) | Sin notificación | — |
Las modificaciones de la SVZ deben notificarse en un plazo de 30 días a partir de su aprobación.
¿Qué debe incluir la SVZ con arreglo al artículo 21, apartado 5, de la Ley contra el blanqueo de capitales?
El artículo 21, apartado 5, de la Ley contra el blanqueo de capitales establece los contenidos obligatorios de la SVZ. La lista no es exhaustiva: una entidad obligada puede incluir medidas y obligaciones adicionales. El mínimo legal consta de estas diez áreas:
- a) Indicios de operaciones sospechosas — una lista orientativa de indicios discrecionales y obligatorios, incluida la sección 6, apartado 2, de la Ley contra el blanqueo de capitales.
- b) Método de identificación de los clientes — incluidos los procedimientos para identificar a las personas políticamente expuestas (PEP) y a las personas sujetas a sanciones.
- c) Procedimiento de diligencia debida con respecto a los clientes — alcance y método de la diligencia debida, incluidas la diligencia debida reforzada y la simplificada.
- d) Procedimiento para no llevar a cabo una operación — cuándo y cómo rechazar una operación o poner fin a una relación comercial con arreglo al artículo 15 de la Ley contra el blanqueo de capitales.
- e) Procedimiento para poner a disposición los datos conservados — a la FIU, a las autoridades policiales y a la autoridad de control.
- f) Procedimiento desde la detección de una operación sospechosa hasta la presentación de un informe: quién la evalúa, en qué plazos y a través de qué canal se comunica.
- g) Normas aplicables a terceros — agentes o intermediarios que ofrecen los productos de la entidad obligada en su nombre.
- h) Medidas para evitar que se vea comprometida la obtención de los ingresos — cómo la ejecución inmediata de la orden de un cliente no pone en peligro la obtención de los ingresos.
- i) Medidas técnicas y de personal destinadas a retrasar la ejecución de la orden de un cliente — procedimiento previsto en el artículo 20 de la Ley contra el blanqueo de capitales, incluida la designación de una persona de contacto.
- j) Medidas adicionales para terceros países — únicamente cuando el artículo 24 bis, apartado 2, sea de aplicación a la entidad obligada.
Are you subject to AML?
Enter your company ID (IČO) and instantly find out whether you're subject to AML regulations
La evaluación de riesgos como base de la SVZ: ¿qué debe incluir?
La evaluación de riesgos de blanqueo de capitales y financiación del terrorismo prevista en el artículo 21a de la Ley contra el blanqueo de capitales no es un anexo opcional de la SVZ. Se trata de una parte obligatoria de la misma, y la SVZ debe basarse en ella. La entidad obligada debe identificar y evaluar los riesgos de blanqueo de capitales y financiación del terrorismo a los que está expuesta en el marco de sus actividades.
El apartado 2 del artículo 21 bis de la Ley contra el blanqueo de capitales establece cinco factores de riesgo obligatorios:
- Tipo de cliente — particular sin fines comerciales, trabajador por cuenta propia, persona jurídica, persona políticamente expuesta (PEP), ciudadano extranjero de un tercer país.
- Finalidad, periodicidad y duración de la relación comercial o la transacción.
- Tipo de producto o servicio.
- Importe y forma de realizar la transacción — pago en efectivo frente a pago sin efectivo.
- Nivel de riesgo de los países o zonas geográficas — países terceros de alto riesgo según el GAFI y la Evaluación Nacional de Riesgos.
La evaluación de riesgos debe actualizarse periódicamente, especialmente tras la publicación de una nueva Evaluación Nacional de Riesgos (NRA), modificaciones de la ley AML o nuevas directrices metodológicas de la Unidad de Inteligencia Financiera (FIU). La última NRA fue aprobada mediante la Resolución n.º 3 del Gobierno checo, de 5 de enero de 2026.
Denuncia de irregularidades: un elemento obligatorio de la SVZ que no puede externalizarse
Para determinadas entidades obligadas (artículo 2, apartado 1, letras a), b), c), d) y h)), el artículo 21, apartado 6, letra b), de la Ley contra el blanqueo de capitales exige un componente de la SVZ que a menudo se olvida en la práctica: un sistema de notificación anónima de incumplimientos de las obligaciones en materia de lucha contra el blanqueo de capitales.
La ley establece dos condiciones fundamentales:
- El sistema debe permitir denuncias anónimas.
- El sistema no debe ser gestionado por un tercero. La subcontratación está prohibida por ley; la entidad obligada debe gestionarlo ella misma o a través de un agente vinculado, de conformidad con el artículo 2, apartado 4, de la Ley contra el blanqueo de capitales.
Se trata de un ámbito en el que las soluciones SaaS comerciales no pueden gestionar el sistema de denuncia de irregularidades en nombre de la entidad obligada. Por lo tanto, la SVZ debe incluir el procedimiento interno propio de la entidad para la recepción y tramitación de denuncias anónimas.
¿Cómo y cuándo se debe actualizar la SVZ?
El artículo 21, apartado 2, de la Ley contra el blanqueo de capitales exige expresamente a la entidad obligada a mantener la SVZ continuamente actualizada. La actualización no es opcional, sino una obligación legal.
Una entidad sujeta a la obligación deberá actualizar la SVZ siempre que se dé alguna de las siguientes circunstancias:
- una modificación de la Ley contra el blanqueo de capitales o nuevas directrices metodológicas de la Unidad de Inteligencia Financiera,
- una Evaluación Nacional de Riesgos (ENR) nueva o actualizada,
- la introducción de un nuevo producto, servicio o tecnología,
- un cambio en el modelo de negocio — nuevos tipos de clientes, nuevos mercados o una nueva sucursal—,
- una deficiencia detectada durante un control interno o tras una inspección de la Unidad de Auditoría Financiera (FIU).
Tras cada actualización, la entidad obligada debe garantizar la formación de los empleados sobre los cambios conforme a la legislación aplicable en materia de prevención del blanqueo de capitales. En el caso de las entidades obligadas sujetas a la obligación de notificación prevista en las disposiciones correspondientes, los cambios deben notificarse a la Unidad de Inteligencia Financiera (FIU) o al Banco Nacional Checo en un plazo de 30 días a partir de su adopción.
Los errores más comunes en la zona subventricular (SVZ), según la FIU
La Directriz Metodológica n.º 11 de la FIU, en vigor a partir del 5 de septiembre de 2025, destaca expresamente las deficiencias recurrentes detectadas durante la supervisión:
- La entidad obligada es la única responsable de la calidad del SVZ. Aunque el SVZ lo elabore un especialista externo o un bufete de abogados, la entidad obligada sigue siendo plenamente responsable de su contenido y de que esté actualizado.
- El SVZ no se ajusta al modelo de negocio real. Una plantilla genérica de Internet o un documento que no se haya adaptado a la entidad obligada concreta resulta insuficiente para la FIU.
- La SVZ es una plantilla, no un documento personalizado. La FIU sanciona repetidamente a las entidades cuya SVZ era idéntica a la de docenas de otras, en las que solo se había cambiado el nombre de la empresa.
- La evaluación de riesgos es insuficiente o no existe en absoluto. Una zona de seguridad (SVZ) sin evaluación de riesgos no cumple los requisitos legales.
- El SVZ no está actualizado. Un documento de 2022 que nadie ha actualizado desde entonces supone un problema durante una inspección de la FIU en 2026.
¿Qué sanciones se aplican en caso de que falte la SVZ o esta sea de mala calidad?
| Delito | Fundamento jurídico | Bien |
|---|---|---|
| Incumplimiento de la obligación de establecer o aplicar una SVZ | Artículo 48, apartado 1, de la Ley contra el blanqueo de capitales | hasta 10 000 000 CZK |
| Incumplimiento de la obligación de elaborar un SVZ por escrito en un plazo de 60 días | Artículo 48, apartado 2, de la Ley contra el blanqueo de capitales | hasta 1 000 000 CZK |
| Incumplimiento de la obligación de notificar a la SVZ o cambios en la FIU/CNB | Artículo 48, apartado 3, de la Ley contra el blanqueo de capitales | hasta 1 000 000 CZK |
| Incumplimiento de la obligación de elaborar o actualizar la evaluación de riesgos | Artículo 48, apartado 4, de la Ley contra el blanqueo de capitales | hasta 1 000 000 CZK |
En caso de infracciones graves, reiteradas o continuadas, los límites aumentan: para las entidades no financieras, hasta 30 000 000 CZK.
La diferencia fundamental es que la multa por no aplicar una SVZ (artículo 48, apartado 1) es diez veces superior a la multa por no elaborar una SVZ por escrito (artículo 48, apartado 2). Por lo tanto, disponer de una SVZ en papel pero no utilizarla en la práctica es más grave, desde el punto de vista de las sanciones, que no disponer de ella en absoluto.
SVZ como un sistema vivo, no como un documento estático guardado en un cajón
AML PROOF integra SVZ en el trabajo diario: identificación de clientes, evaluación de riesgos, detección de personas políticamente expuestas (PEP) y formación, de modo que SVZ no es solo un documento, sino un sistema de cumplimiento normativo en funcionamiento.
Empieza gratisPreguntas frecuentes sobre SVZ
¿Es necesario que el director general apruebe el SVZ, o basta con la aprobación de un empleado responsable?
El SVZ debe ser aprobado por el órgano social de la entidad obligada (artículo 21, apartado 2, de la Ley contra el blanqueo de capitales), como, por ejemplo, el director general de una s.r.o., el consejo de administración de una a.s. u otro representante legal.
¿Puede una empresa tener dos documentos SVZ para dos actividades diferentes?
No. La Directriz Metodológica n.º 11 de la FIU establece expresamente que una entidad obligada debe elaborar siempre un SVZ que abarque todas sus obligaciones en materia de lucha contra el blanqueo de capitales.
¿Puedo utilizar un modelo SVZ de la página web de la FIU?
La FIU ofrece una estructura modelo a modo de guía orientativa, no como un documento listo para su uso. Debe adaptarse siempre a la entidad obligada concreta.
¿Durante cuánto tiempo debo conservar el SVZ y la evaluación de riesgos?
La ley AML no establece un plazo de conservación específico para la propia SVZ. No obstante, las versiones anteriores deben conservarse ante una posible inspección de la FIU, que podría examinar períodos anteriores.
¿Debe la SVZ incluir procedimientos relativos a las sanciones internacionales?
Sí. La SVZ debería incluir procedimientos relativos a las sanciones internacionales, entre ellos la verificación y el proceso que debe seguirse cuando se detecte a una persona sancionada.