Содержание
- Что такое оценка рисков AML и почему она обязательна?
- Кто должен подготовить письменную оценку рисков?
- Четыре требуемые области оценки рисков согласно Руководству FIU № 11
- Собственный риск и остаточный риск: ключевое различие
- Матрица риска: как рассчитывается итоговая оценка риска?
- Как оценка риска влияет на работу с клиентом?
- Соответствие или объяснение: почему «клиент низкого риска» недостаточно
- Когда и как следует обновлять оценку риска?
- Наиболее распространенные ошибки в оценке риска по данным FIU
- Что должна доказать оценка риска при проверке FIU — контрольный список
- Как выглядит оценка рисков на практике: агент по недвижимости и бухгалтер
- Что говорится в ОЦР 2020–2024 о рисках в нефинансовом секторе?
- Часто задаваемые вопросы об оценке риска
Что такое оценка рисков AML и почему она обязательна?
Оценка рисков отмывания денег и финансирования терроризма (ML/TF) — это законодательное требование согласно применимым положениям закона об AML. Это внутренний аналитический документ, в котором субъект, обязанный по закону, выявляет и оценивает риски, вытекающие из его клиентов, продуктов, операционной модели и географического охвата.
Оценка рисков — это не формальное упражнение. Это основа, на которой должна стоять вся система внутренней политики AML. Без нее внутреннюю политику невозможно надлежащим образом установить, и процедуры идентификации клиентов и проверки добросовестности не могут быть основаны на рисках.
Закон не предписывает фиксированный шаблон. Однако Методическое руководство FIU № 11, действующее с 5 сентября 2025 года и предназначенное в основном для нефинансовых обязанных субъектов, определяет минимальное содержание и методологию, ожидаемые от оценки рисков.
Кто должен подготовить письменную оценку рисков?
Обязательство подготовить письменную оценку рисков распространяется на затронутые обязанные субъекты согласно применимым положениям закона об AML — одна и та же группа, которая должна иметь письменную внутреннюю политику AML:
| Тип обязанного субъекта | Письменная оценка рисков |
|---|---|
| Кредитные учреждения | Обязательно |
| Финансовые учреждения | Обязательно* |
| Операторы игорных заведений | Обязательно* |
| Агенты по недвижимости, аукционисты | Обязательно* |
| Поставщики услуг трастов и компаний | Обязательно* |
| Бухгалтеры, налоговые консультанты, аудиторы | Не обязательно в письменном виде — настоятельно рекомендуется |
| Адвокаты, нотариусы — согласно применимому законодательству | Не обязательно в письменном виде — настоятельно рекомендуется |
*Исключение применяется в случае отсутствия сотрудников или если деятельность AML осуществляется исключительно для одного другого обязанного субъекта (согласно применимому законодательству об AML).
Оценка рисков должна быть одобрена органом управления обязанного субъекта и постоянно актуализироваться.
Четыре требуемые области оценки рисков согласно Руководству FIU № 11
Руководство FIU № 11 определяет четыре области, в которых обязанный субъект должен выявить факторы риска ML/TF. Каждая область должна рассматриваться конкретно, а не через общие утверждения.
Область 1: Клиенты и деловые отношения
Тип клиента — это самый сильный фактор риска. Оценка должна различать физических лиц, индивидуальных предпринимателей, юридических лиц, политически значимых лиц, граждан третьих стран, клиентов из высокорисковых юрисдикций и клиентов с необычным поведением. Она также должна учитывать цель, регулярность и продолжительность деловых отношений.
Область 2: Продукты и услуги
Каждый продукт или услуга должны оцениваться путем объяснения того, как они могут быть конкретно использованы для отмывания денег. Недостаточно просто указать, что продукт рискован. Оценка должна описывать сценарий неправомерного использования и смягчающие контроли.
Область 3: Географический риск
Оценка учитывает происхождение клиента, направления платежей и места осуществления операций. Высокорисковые страны включают те, которые указаны FATF и ЕС. География влияет как на категоризацию клиентов, так и на красные флаги транзакций.
Область 4: Каналы распределения
Способ общения обязанного лица с клиентами и заключения сделок является отдельным фактором риска. Удаленная идентификация, онлайн-каналы и опосредованный контакт увеличивают риск по сравнению с личным присутствием клиента.
Собственный риск и остаточный риск: ключевое различие
Руководство FIU № 11 выделяет два типа риска, которые должны быть учтены:
- Собственный риск — это уровень риска отмывания денег/финансирования терроризма до применения каких-либо мер по его снижению. Это сырой риск, вытекающий из характера клиента, продукта или модели деятельности.
- Остаточный риск — это риск, который остается после применения мер по борьбе с отмыванием денег. Остаточный риск равен собственному риску минус эффект контрольных мер.
Практический пример: клиент, являющийся иностранным гражданином, проживающий в третьей стране с высоким риском, имеет высокий собственный риск. После усиленной проверки в соответствии с разделом 9a, проверки источника средств и постоянного мониторинга остаточный риск может снизиться до среднего или приемлемого уровня. Это обоснование должно быть продемонстрировано в оценке риска.
Are you subject to AML?
Enter your company ID (IČO) and instantly find out whether you're subject to AML regulations
Матрица риска: как рассчитывается итоговая оценка риска?
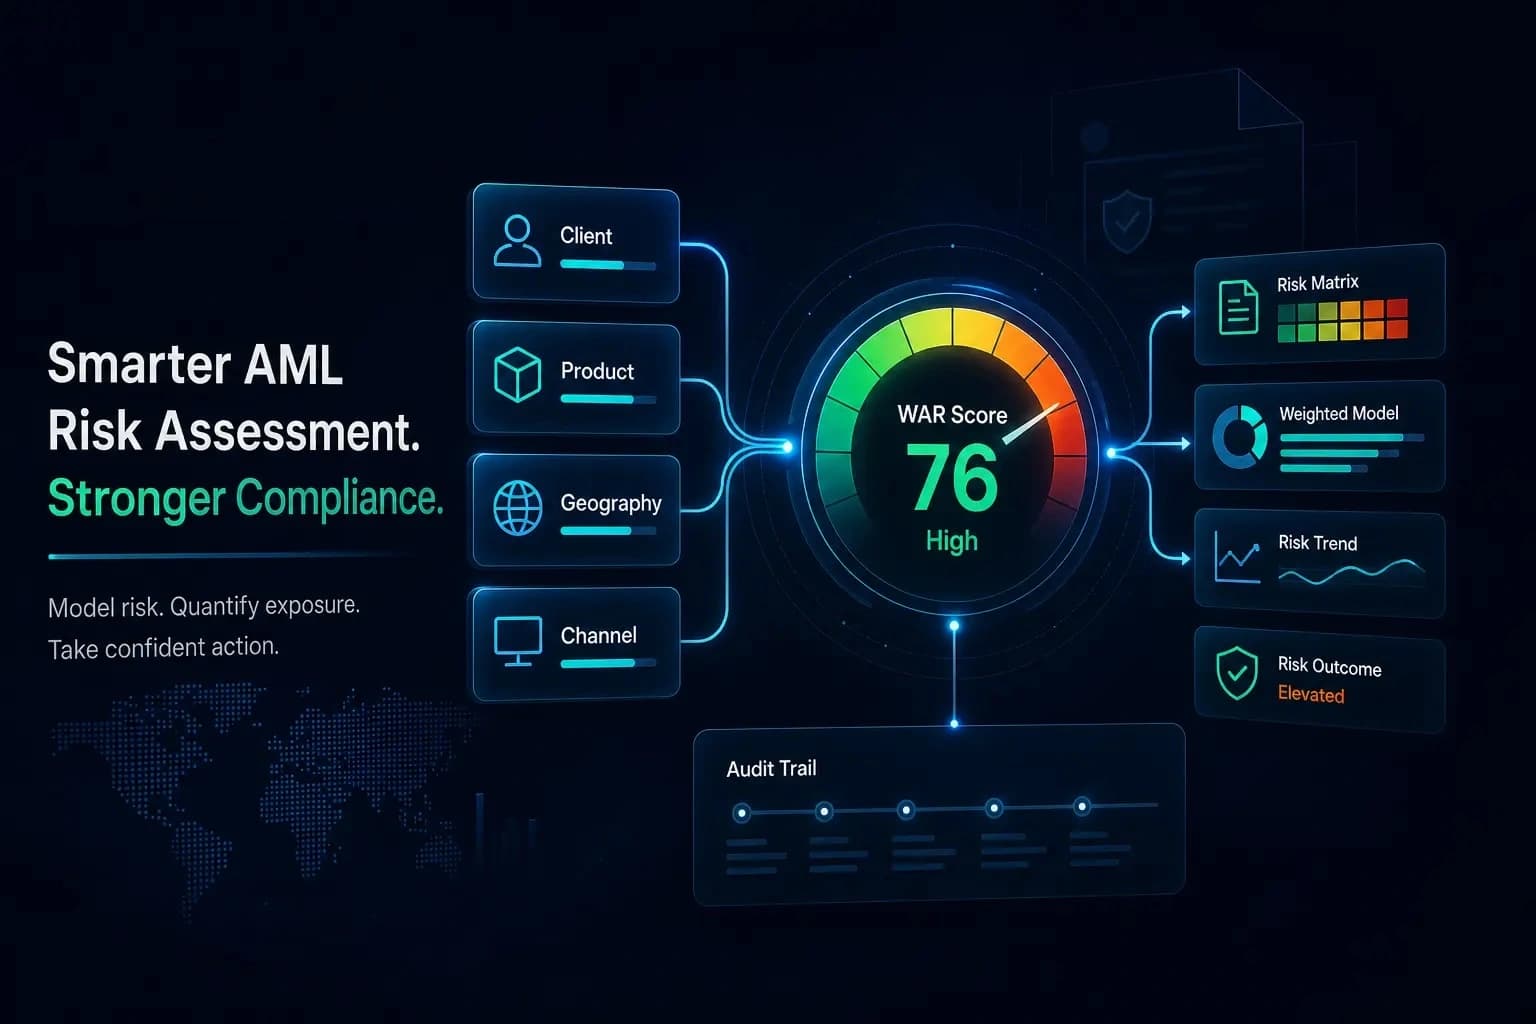
Руководство FIU № 11 рекомендует оценивать риски по трех- или четырехуровневой шкале. AML PROOF реализует эту логику через модель WAR (взвешенный средний риск) — взвешенное среднее значение факторов риска, автоматически рассчитываемое для каждой проверки клиента.
| Низкое воздействие | Среднее воздействие | Высокое воздействие | |
|---|---|---|---|
| Низкая вероятность | Низкий | Низкий | Средний |
| Средняя вероятность | Низкий | Средний | Высокий |
| Высокая вероятность | Средний | Высокий | Высокий |
Каждый клиент получает итоговую оценку WAR, объединяющую четыре области: клиент, продукт, география и канал распределения. Весовые коэффициенты устанавливаются в соответствии с Национальной оценкой риска (НОР, одобренной Постановлением Правительства № 3 от 5 января 2026 года) и руководством FIU.
Итоговая оценка риска относит клиента к одной из категорий:
- Низкий риск — стандартный процесс, возможно упрощенная проверка в соответствии с разделом 13.
- Средний риск — стандартный процесс с повышенным вниманием при постоянном мониторинге.
- Высокий риск — требует усиленной проверки (EDD) в соответствии с разделом 9a.
- Недопустимый риск — отказ в совершении операции или расторжение деловых отношений в соответствии с разделом 15.
Как оценка риска влияет на работу с клиентом?
Полученная оценка — это не просто внутреннее число. Она напрямую определяет объем обязательств при работе с конкретным клиентом:
Низкая и средняя оценка (стандартный случай)
Идентификация проведена надлежащим образом в соответствии с разделами 7–8, проверка должной осмотрительности проведена в соответствии с разделом 9, клиент действует от своего имени, нет обнаружения лиц, занимающих должностные позиции (PEP), или санкционных попаданий, источник средств ясен. Дело может быть закрыто обученным сотрудником.
Высокая оценка (EDD — усиленная проверка)
Расширенный процесс в соответствии с Разделом 9a запускается автоматически. Любой сотрудник может начать EDD, но одобрение или отклонение должно быть сделано назначенным лицом (MLRO), как требуется Разделом 9a(3)(d).
Попадание в санкции или PEP
Частичное совпадение (NON_CRITICAL_HIT) может быть разрешено стандартным сотрудником. Полное совпадение (MAJOR_HIT) требует решения MLRO и часто приводит к составлению отчета о подозрительной операции.
Соответствие или объяснение: почему «клиент низкого риска» недостаточно
Руководство FIU № 11 вводит принцип соответствия или объяснения для оценки риска. Для каждого фактора риска обязанное лицо должно либо продемонстрировать, что его средства контроля достаточно снижают риск, либо объяснить, почему оно оценивает этот фактор ниже в своих конкретных обстоятельствах.
На практике FIU отклоняет оценки, содержащие только общие утверждения, такие как «наши клиенты — низкорисковые лица». Надлежащая оценка риска должна включать:
- Конкретный сценарий злоупотребления для каждого типа клиента или продукта.
- Объяснение того, почему выбранные средства контроля достаточно охватывают сценарий.
- Для категорий низкого риска — подробное объяснение того, почему клиент или продукт действительно низкого риска.
Если в оценке недостаточно обоснования, FIU может отклонить её как неадекватную и принять корректирующие меры или начать производство по делу об административном правонарушении.
Когда и как следует обновлять оценку риска?
Оценка риска — это не одноразовый документ. Раздел действующего законодательства требует от обязанных лиц регулярно её обновлять, и Руководство FIU № 11 определяет триггеры:
Обновление требуется всякий раз, когда:
- Выпускается или обновляется NRA, и это влияет на деятельность обязанного лица.
- FIU выпускает новое методологическое руководство или обновляется EU SNRA.
- Запускаются новые продукты или услуги.
- Вводятся новые технологии, которые могут повлиять на риск ML/TF.
- Изменяется бизнес-модель или портфель клиентов.
Как выполнить обновление:
- Проверьте, отражают ли существующие категории риска реальность.
- Обновите оценки риска там, где изменились обстоятельства.
- Документируйте причины и дату изменения.
- Получите одобрение обновления от органа управления.
- Обучите сотрудников любым изменениям в соответствии с Разделом 23(3).
Наиболее распространенные ошибки в оценке риска по данным FIU
Руководство FIU № 11 и надзорная практика неоднократно выявляют эти недостатки:
- Шаблонная оценка без индивидуализации: документ, скопированный из интернета или составленный без понимания бизнес-модели.
- Отсутствие оценки канала распределения: удаленные каналы и посредники часто опускаются.
- Отсутствие связи между оценкой риска и внутренней политикой: оценка отмечает клиента как высокий риск, но политики не содержат соответствующую процедуру.
- Устаревшая оценка: отсутствие обновления после новой NRA или Руководства FIU № 11.
- Необоснованные категории низкого риска: широкие утверждения, что все клиенты низкого риска, без анализа соответствия или объяснения.
Что должна доказать оценка риска при проверке FIU — контрольный список
При проверке FIU оценивает не только наличие оценки риска, но и то, можно ли доказать её выводы. Проверьте, выдержит ли ваш документ проверку:
Формальные требования
- Оценка рисков является частью письменной внутренней политики по ПОД/ФТ или явно с ней связана.
- Документ одобрен органом, установленным законом (подпись + дата).
- Доступна предыдущая версия с датой обновления и причиной изменения.
- Оценка отражает текущую НОР, одобренную Постановлением Правительства № 3 от 5 января 2026 г.
Содержание — четыре области
- Клиент: различаются ли категории клиентов и обоснована ли каждая оценка?
- Продукт/услуга: описан ли конкретный сценарий злоупотребления ОД/ФТ для каждого продукта?
- География: отражены ли страны с высоким риском в категоризации клиентов и флагах подозрительных операций?
- Канал распределения: различается ли удаленная идентификация от очной идентификации?
Категоризация рисков
- Присвоена ли оценка риска каждой категории клиентов?
- Включают ли категории низкого риска соответствие или обоснование?
- Поддерживаются ли категории низкого риска анализом, а не утверждением?
Связь с политиками и практикой
- Внутренняя политика содержит соответствующую процедуру для каждой категории риска.
- Смягчающие меры конкретны, а не просто «усиленный мониторинг».
- Указан интервал обновления.
Как выглядит оценка рисков на практике: агент по недвижимости и бухгалтер
Оценка рисков должна отражать специфику сектора. Ниже приведены ключевые различия между двумя распространенными типами финансово независимых обязанных лиц:
Агент по недвижимости (раздел 2(1)(d) Закона о ПОД/ФТ)
По НОР на 2020–2024 гг. сектор недвижимости относится к областям среднего и высокого риска. Типичные факторы включают:
| Область | Типичный риск | Рекомендуемая оценка |
|---|---|---|
| Клиент — юридическое лицо с непрозрачным владением | Скрытие бенефициарного владельца | Высокий |
| Клиент — иностранец из страны высокого риска | Трансграничная отмывание денег | Высокий |
| Клиент — покупатель, оплачивающий полную стоимость наличными | Отмывание денег наличными | Высокий и недопустимый выше 10 000 евро |
| Продукт — брокерское обслуживание продажи недвижимости | Завышение или занижение цены | Средний |
| География — клиент из постсоветского региона | ОД через рынок недвижимости | Высокий |
| Канал распределения — удаленная идентификация без очного контакта | Риск кража личности | Среднее и высокое |
Ключевое обязательство EDD: определить источник средств, использованных для покупки, и принять разумные меры для определения происхождения активов в соответствии с разделом 9(2)(e) и (f).
Бухгалтер (раздел 2(1)(e) Закона о ПОД)
Бухгалтеры не обязаны иметь письменную оценку рисков по законодательству об AML, но FIU обычно ожидает её во время проверок и рассматривает её отсутствие как отягчающий фактор. Типичные факторы включают:
| Область | Типичный риск | Рекомендуемая оценка |
|---|---|---|
| Клиент — целевая юридическая структура | Использование для структур ОД | Высокое |
| Клиент — индивидуальный предприниматель с непрозрачной структурой доходов | Скрытие источников дохода | Среднее |
| Продукт — бухгалтерский учёт для клиента с большим наличным оборотом | Скрытие происхождения средств | Высокое |
| Продукт — налоговые консультации по иностранным операциям | Налоговое преступление + ОД | Среднее |
| География — трансграничные операции в высокорисковые страны | Трансграничное ОД | Высокое |
| Канал распределения — исключительно онлайн-коммуникация | Риск кража личности | Среднее |
Ключевое отличие от агентов по недвижимости: бухгалтеры обычно поддерживают долгосрочные деловые отношения, что означает постоянную комплексную проверку и мониторинг деятельности клиента с течением времени.
Что говорится в ОЦР 2020–2024 о рисках в нефинансовом секторе?
Национальная оценка рисков ОД/ФТ на 2020–2024 годы (ОЦР, одобренная Постановлением Правительства Чешской Республики № 3 от 5 января 2026 г.) является обязательной справочной точкой, которую каждый обязанный субъект должен учитывать при подготовке оценки рисков в соответствии с разделом 21a(1).
ОЦР определяет четыре модели рисков отмывания денег в Чехии. Следующие наиболее актуальны для нефинансового сектора:
- Модель риска 1 — мошенничество: преступники злоупотребляют доверием жертв для получения средств, которые затем вводятся в финансовую систему.
- Модель риска 3 — другие имущественные и экономические преступления: коррупция, выведение активов и процедуры несостоятельности. Ключевая модель для ТКУИС, риэлторов и налоговых консультантов.
- Модель риска 4 — преступления с иностранным элементом: примерно 25–30% незаконно полученных средств поступают из преступлений, лежащих в основе, с трансграничным элементом.
Новые явления, выявленные в ОЦР 2020–2024, которые должны быть отражены:
- Значительное смещение мошенничества в киберпространство — социальная инженерия, deepfakes и контент, созданный с помощью ИИ.
- Создание виртуальных активов и их растущее использование для ОД.
- Скрытое трудоустройство, связанное с налоговой эvasion.
- Новые санкции, связанные с войной в Украине.
Эти явления должны быть явно отражены в оценке рисков каждого обязанного субъекта. Общее ссылка на ОЦР недостаточно. FIU проверяет, были ли приняты конкретные меры в ответ на выявленные тенденции.
Неопубликованная версия ОЦР с более подробной типологией секторов может быть запрошена непосредственно у FIU.
Часто задаваемые вопросы об оценке риска
Опубликовала ли FIU шаблон оценки риска?
Нет. FIU не опубликовала шаблон оценки риска и не планирует это делать. Оценка всегда должна быть адаптирована к конкретному обязанному лицу.
Должна ли оценка риска быть одобрена генеральным директором?
Да. Оценка риска является частью внутренней политики АМЛ, которая должна быть одобрена органом управления в соответствии с требованиями законодательства об AML.
Насколько подробной должна быть оценка рисков отдельных клиентов?
Оценка риска является типологической. Она описывает категории, а не конкретных лиц. Конкретный клиент получает профиль риска во время идентификации и проверки надлежащей осмотрительности.
Что такое клиент с низким риском и как его определить?
Законодательство об AML допускает упрощенную проверку надлежащей осмотрительности только в случае, если оценка риска явно подтверждает низкий риск ОД/ФТ. Простого утверждения недостаточно.
Должен ли я отразить NRA в оценке риска?
Да. Это обязательное требование в соответствии с законодательством об AML. Текущая NRA была одобрена Постановлением Правительства Чешской Республики № 3 от 5 января 2026 года.
Если мой бизнес значительно изменится, должен ли я переписывать всю оценку?
Не обязательно. Вы должны оценить, остается ли существующая категоризация применимой, и обновить затронутые части. Каждое обновление должно быть задокументировано с указанием даты и причины.
Оценка риска встроена в каждую проверку — не как статический документ
AML PROOF автоматически рассчитывает оценку риска WAR в каждом случае. Результат сохраняется в журнале аудита, определяет рабочий процесс клиента и служит доказательством для вашей организационной оценки риска.
Начните бесплатно